中国轨道交通产业零部件产品现状与销售趋势分析
中国轨道交通产业作为高端装备制造业的重要组成部分,近年来实现了跨越式发展,产业链体系日趋完善。零部件作为轨道交通装备的基础支撑,其产品水平与销售态势直接关系到整车性能、安全可靠性和产业竞争力。本文围绕中国轨道交通产业中零部件产品的现状与趋势,重点分析零部件销售的市场特征、渠道模式及未来方向,旨在为行业从业者提供参考。
一、零部件产品发展现状
1. 产品体系完整,覆盖多层级需求
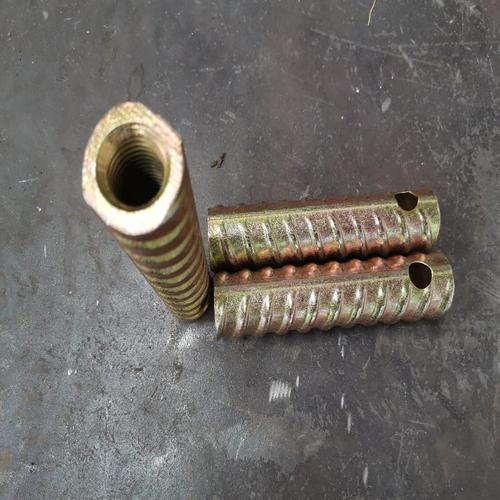
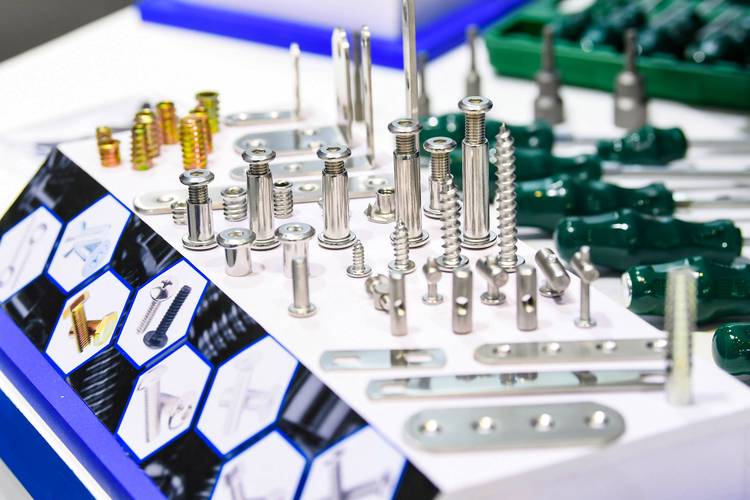
中国轨道交通零部件已形成较为完整的品类体系,涵盖车体、转向架、牵引传动、制动系统、网络控制、车门系统、空调系统、内装及座椅等关键领域。从产品层级看,既有面向整车制造的一级配套(如牵引变流器、制动控制单元),也有面向维修检修的二级、三级配件(如密封件、轴承、摩擦材料)。产品谱系基本能够满足地铁、轻轨、城际动车组、干线铁路及高速动车组等多场景需求,国产化率在多数细分领域显着提升,部分核心零部件已实现自主可控。
2. 技术水平快速提升,部分领域达到国际先进
通过引进消化吸收再创新和自主攻关,中国轨道交通零部件技术取得长足进步。牵引传动系统、网络控制系统、制动系统等核心部件已实现自主化,永磁牵引电机、碳化硅变流器、主动悬挂等前沿技术进入装车验证阶段。轻量化材料(铝合金、碳纤维复合材料)、高可靠性轴承、智能传感器等零部件的研发与应用不断深化,推动整车性能提升。不过,在高端轴承、部分芯片、高精度传感器等细分领域,仍存在一定进口依赖,产业链韧性有待加强。
3. 产业集群效应明显,区域配套能力增强
零部件产业呈现明显的集群化布局特征。株洲、青岛、长春、成都、南京等地形成了各具特色的轨道交通零部件产业集群,集聚了中车系核心配套企业及大量民营中小企业。集群内分工协作日益紧密,本地化配套率逐步提高,有效降低了物流成本和协作周期,提升了产业响应速度。
二、零部件销售市场特征
1. 销售规模稳步增长,售后市场占比提升
受益于轨道交通存量规模扩大和整车新造需求,零部件销售总体保持增长态势。目前销售结构以新造配套为主,但售后维修市场(MRO)占比逐年上升。随着早期开通线路陆续进入大修和架大修周期,制动闸片、轴承、密封件、空调滤网等易耗件和检修配件的需求持续释放,售后市场规模不断扩大,成为零部件企业重要的收入来源。
2. 销售渠道以直销为主,多元模式并行
零部件销售渠道主要包括:一是面向中车各主机厂的直销模式,通过招标或框架协议供货,这是核心部件的主要渠道;二是面向地方地铁公司的直接销售,主要针对检修配件和运营维护产品,招标采购较为普遍;三是通过经销商或代理商覆盖中小客户和零星需求;四是电商平台销售开始起步,部分标准化通用件(如工具、通用电气元件)已上线工业品电商平台。直销仍占主导,但渠道多元化趋势初显。
3. 竞争格局分层明显,细分市场差异大
零部件销售竞争呈现分层特征。核心系统级部件(牵引、制动、网络)市场集中度高,主要由中车系配套企业和少数具备资质的民营企业主导,技术壁垒和准入壁垒较高;通用零部件和易耗件市场则竞争激烈,参与者众多,价格压力较大。在售后市场,原厂件与第三方配件并存,地铁公司对配件质量与成本控制的平衡需求日益突出,为具备性价比优势的第三方供应商提供了空间。
4. 销售服务一体化趋势增强
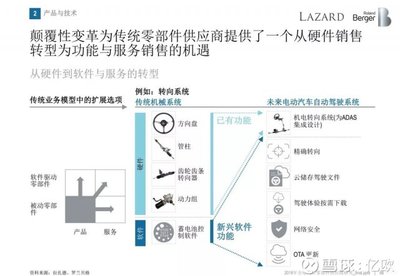
客户对零部件的需求正从单一产品向“产品+服务”转变。整车厂和运营单位越来越重视供应商的全生命周期服务能力,包括备件供应保障、检修技术支持、故障诊断、寿命周期管理等。零部件销售逐步与检修服务、维保合同、状态监测等业务融合,销售的内涵从交易型向服务型延伸。
三、零部件销售趋势展望
1. 售后市场需求持续释放,销售重心逐步后移
随着中国轨道交通运营里程突破万公里并持续增长,车辆保有量大幅提升,检修维保市场将进入快速增长期。预计未来五年,售后配件销售增速将高于新造配套销售,成为零部件销售增长的主要驱动力。企业需提前布局售后网络,建设区域备件中心,提升快速响应能力。
2. 智能化、数字化产品迎来销售窗口期
轨道交通智能化发展趋势明确,智能传感器、边缘计算单元、健康管理(PHM)系统、智能车窗、智能空调等新型零部件需求上升。数字化销售平台建设加速,基于数据分析的备件预测、库存优化和精准营销将成为销售新手段。企业应加快智能产品研发和数字化销售能力建设,抢占新兴市场。
3. 国产替代深化,高端零部件销售空间打开
政策持续支持轨道交通装备自主化,关键零部件国产替代进程加快。高端轴承、igsfin传感器、大功率半导体器件等领域的国产产品逐步通过验证并进入批量应用,将为国内零部件企业打开新的销售空间。具备核心技术能力的企业有望在高端市场实现销售突破。
4. 绿色低碳产品成为销售新增长点
“双碳”目标推动轨道交通装备向绿色低碳转型,节能型空调、轻量化材料、能量回收装置、环保制动材料等零部件需求增长。零部件销售将更多体现绿色属性,符合低碳标准的产品更易获得市场青睐。
5. 销售模式向平台化、生态化演进
随着供应链协同要求提高,零部件销售将逐步从单点交易向平台化、生态化模式转变。一是主机厂主导的供应链协同平台,实现零部件需求预测、订单协同和库存共享;二是行业性备件交易平台,整合供需资源,提高售后配件流通效率;三是“产品+数据+服务”一体化解决方案销售,通过绑定长期服务协议提升客户黏性。企业需主动融入平台生态,提升数字化营销能力。
6. 国际化销售步伐加快
依托中国轨道交通整车出海和“一带一路”合作,零部件企业跟随主机厂拓展海外市场的机会增多。部分具备成本和技术优势的零部件产品可直接出口至新兴市场。企业应加强海外认证、渠道建设和售后服务能力,推动零部件销售从国内为主向国内国际双循环转变。
中国轨道交通零部件产品体系完整、技术实力不断提升,销售市场以新造配套为主、售后市场快速崛起,竞争格局分层明显、服务一体化趋势增强。售后市场释放、智能化产品兴起、国产替代深化、绿色低碳转型以及销售模式平台化、国际化将成为零部件销售的主要发展方向。零部件企业应把握市场趋势,强化技术创新与服务能力,优化销售渠道布局,在轨道交通产业高质量发展中赢得更大市场空间。
如若转载,请注明出处:http://www.rqtmd.com/product/17.html
更新时间:2026-10-26 23:57:39